

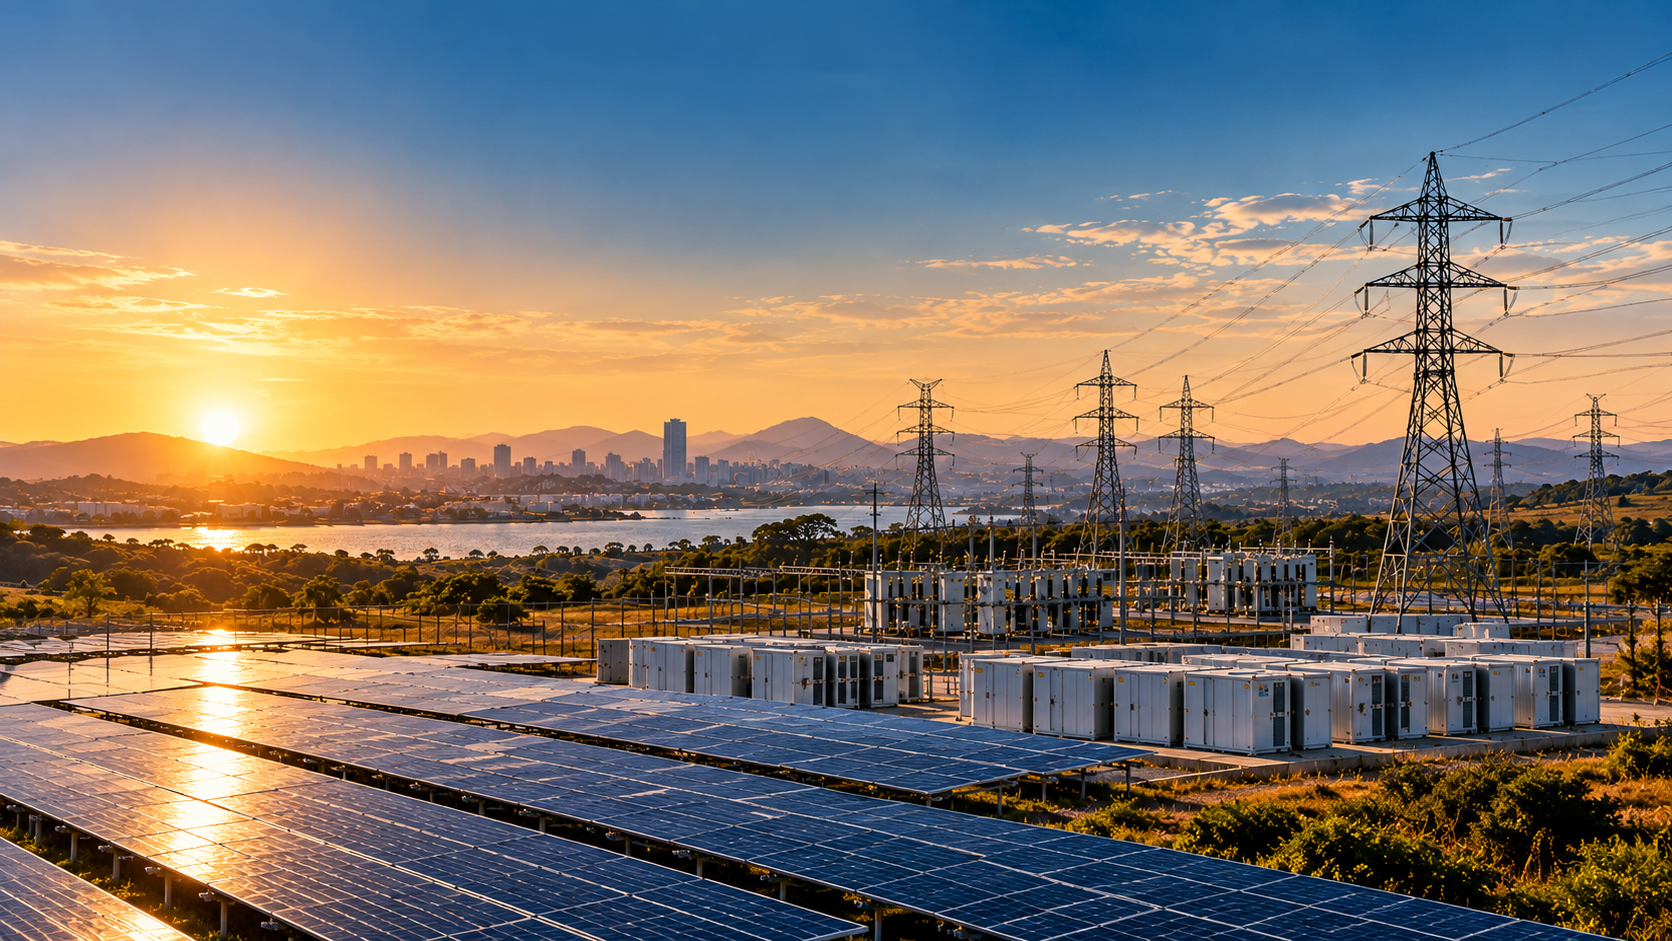
Um recorde de renováveis que ainda não é suficiente
A expansão das fontes renováveis no mundo nunca foi tão rápida. Em 2025, aproximadamente 693 GW de nova capacidade renovável entraram em operação, elevando a capacidade instalada global para cerca de 5,15 TW. Foi mais um recorde em uma trajetória que vem ganhando velocidade e alterando de forma consistente a composição do sistema elétrico mundial.
Ainda assim, o ritmo atual não será suficiente para cumprir uma das principais metas internacionais estabelecidas para esta década.
A nova edição do relatório Delivering on the UAE Consensus: Tracking progress toward tripling renewable energy capacity and doubling energy efficiency by 2030, produzida pela International Renewable Energy Agency, IRENA, em conjunto com a Presidência da COP31 e a Global Renewables Alliance, calcula que o mundo precisará alcançar 11,2 TW de capacidade renovável instalada até 2030. Para isso, as adições anuais terão de subir para aproximadamente 1.204 GW por ano entre 2026 e 2030. Isso significa instalar, a cada ano, algo próximo de 1,2 TW de nova capacidade renovável.
O relatório foi apresentado durante a Climate Week NYC e representa a terceira avaliação do avanço em relação aos compromissos estabelecidos no chamado UAE Consensus da COP28. O acordo convocou os países a contribuir para a triplicação da capacidade global de geração renovável e para a duplicação do ritmo de melhoria da eficiência energética até o final desta década.
A dimensão do desafio fica mais clara quando se compara o resultado de 2025 com o que será necessário daqui para frente. Mesmo depois de um ano recorde, as adições anuais terão de aumentar em aproximadamente três quartos para alcançar a trajetória necessária. A taxa de crescimento da capacidade renovável, que foi de 15,5% em 2025, precisará chegar a uma média próxima de 16,7% ao ano no período restante até 2030.
O dado poderia levar a uma leitura simples: o mundo precisa construir mais parques solares, eólicos, hidrelétricos e outras instalações renováveis. A conclusão do próprio relatório é mais complexa. O problema já não está apenas na quantidade de geração que poderá ser construída. Ele passa cada vez mais pela capacidade de conectar, transportar, armazenar, distribuir e utilizar essa energia.
É justamente nesse ponto que a transição energética começa a entrar em uma nova fase.

A solar continua liderando a expansão mundial
Nenhuma tecnologia ajuda a explicar melhor a velocidade da transformação do que a energia solar fotovoltaica.
Dos 693 GW de capacidade renovável adicionados globalmente em 2025, aproximadamente 512,7 GW vieram da fonte solar. Em outras palavras, quase três quartos de toda a nova capacidade renovável instalada no planeta naquele ano foram solares. A capacidade fotovoltaica mundial chegou a aproximadamente 2,39 TW.
A energia eólica registrou outros 158,4 GW de expansão em 2025, alcançando cerca de 1,29 TW de capacidade acumulada. Hidrelétricas, bioenergia, geotérmica e outras tecnologias completaram a expansão.
A escala alcançada pela solar mostra até que ponto algumas barreiras tecnológicas e econômicas foram superadas.
A IRENA já havia destacado que a redução de custos transformou a competitividade das renováveis. Na nova avaliação, a agência afirma que cerca de 90% da capacidade renovável recém comissionada apresenta custos inferiores aos das alternativas fósseis novas mais baratas em seus respectivos mercados.
Há pouco mais de uma década, grande parte do debate energético estava concentrada em saber se solar e eólica conseguiriam competir economicamente com tecnologias convencionais. Hoje, em muitos mercados, a discussão migrou.
A pergunta deixou de ser apenas quanto custa produzir eletricidade renovável e passou a incluir quanto custa integrá-la ao sistema, onde conectá-la, como transportá-la e de que forma preservar a confiabilidade da operação à medida que sua participação aumenta.
Essa mudança é fundamental para compreender a próxima etapa da transição energética.
O gargalo começa a migrar da geração para a infraestrutura
Construir uma usina não significa, por si só, disponibilizar energia ao consumidor.
Entre o recurso energético e o ponto de consumo existe uma extensa infraestrutura formada por subestações, linhas de transmissão, redes de distribuição, sistemas de controle, equipamentos de compensação, armazenamento, conexões e uma estrutura operacional que precisa equilibrar produção e demanda continuamente.
Quanto mais rapidamente a capacidade de geração cresce, maior precisa ser a capacidade dessa infraestrutura de acompanhá-la.
É justamente aí que o novo relatório identifica um dos maiores riscos para as metas de 2030.
A IRENA afirma que as redes não estão sendo expandidas e modernizadas no mesmo ritmo da geração renovável. Como consequência, filas de conexão aumentam, projetos enfrentam atrasos e sistemas começam a lidar com volumes crescentes de geração disponível que nem sempre podem ser transportados para onde existe demanda.
O problema já pode ser medido. Segundo os dados reunidos no relatório, aproximadamente 2.500 GW de projetos de geração renovável, armazenamento e novas grandes cargas em estágio avançado aguardam conexão às redes em diferentes mercados do mundo. É uma capacidade equivalente a quase metade de toda a potência renovável atualmente instalada globalmente.
Nem todos esses projetos necessariamente entrarão em operação e as filas de conexão possuem características diferentes entre os países. Ainda assim, a dimensão do volume represado mostra como a capacidade física e regulatória de conexão está se tornando uma variável central.
O sistema pode ter recurso solar, disponibilidade de terrenos, equipamentos competitivos, investidores interessados e demanda por eletricidade. Se a rede não conseguir receber e transportar a geração, parte desse potencial permanecerá fora do sistema.
É uma mudança importante na lógica da expansão. Durante a primeira etapa da transição energética, políticas públicas concentraram grande parte dos esforços em viabilizar as tecnologias renováveis e reduzir seus custos. Na etapa que começa a se consolidar agora, a infraestrutura que permite utilizar essas tecnologias assume importância equivalente à própria capacidade de geração.
Quase US$ 1 trilhão por ano para as redes
O tamanho do investimento necessário mostra que a questão não é marginal.
No cenário atualizado de 1,5°C da IRENA, os investimentos anuais em redes elétricas precisam alcançar aproximadamente US$ 902 bilhões até 2030. Em 2025, os investimentos globais em transmissão e distribuição ficaram em torno de US$ 450 bilhões. Portanto, o volume deverá praticamente dobrar.
Esse capital terá de financiar diferentes tipos de infraestrutura.
Parte será destinada à construção de novas linhas capazes de ligar regiões com grande potencial de geração aos centros consumidores. Outra parte será necessária para reforçar redes existentes, modernizar subestações, ampliar capacidades de intercâmbio, digitalizar sistemas e adaptar redes de distribuição a uma quantidade crescente de geração descentralizada, armazenamento, veículos elétricos e novas cargas.
Há também um problema de tempo. Usinas solares e determinados projetos eólicos podem ser implantados em prazos relativamente curtos. Grandes corredores de transmissão, por outro lado, costumam exigir processos mais longos de planejamento, licenciamento, contratação, aquisição de equipamentos e construção.
Se geração e transmissão começarem a ser planejadas apenas no mesmo momento, existe o risco de a primeira ficar pronta antes da infraestrutura necessária para escoá-la.
É por isso que o planejamento da rede precisa adquirir caráter cada vez mais antecipatório. A expansão deve considerar não apenas a geração já contratada, mas também os locais onde novos polos de oferta e de demanda tendem a surgir.
Essa lógica vale especialmente para um sistema no qual a localização dos recursos energéticos nem sempre coincide com a localização dos maiores centros de consumo.
Mais capacidade instalada não significa necessariamente mais energia aproveitada
Outro conceito se torna central nessa discussão: o curtailment, ou restrição de geração.
Em determinados momentos, uma usina renovável possui condições para produzir eletricidade, mas o sistema não consegue absorver toda essa produção. A geração precisa então ser reduzida.
As razões podem variar. Pode haver limitação física na transmissão, excesso temporário de oferta em relação à demanda, indisponibilidade de equipamentos, necessidades relacionadas à segurança operacional ou ausência de armazenamento e flexibilidade suficientes.
O próprio relatório da IRENA faz uma distinção importante. Nem todo curtailment indica necessariamente deficiência de infraestrutura. Em sistemas com elevada participação de renováveis, algum nível de redução econômica da geração pode representar uma decisão eficiente em determinados períodos de excesso de oferta.
O problema ocorre quando as restrições passam a refletir limitações estruturais capazes de reduzir sistematicamente o aproveitamento da energia disponível.
Nesse caso, acrescentar mais capacidade de geração pode produzir retornos cada vez menores se a infraestrutura não evoluir simultaneamente. A consequência é uma mudança gradual na métrica de sucesso da transição energética. Durante anos, gigawatts instalados funcionaram como um dos principais indicadores de avanço. Eles continuarão importantes, mas serão insuficientes.
Será preciso avaliar também quanto da energia potencial consegue efetivamente chegar à rede, quanto pode ser transferido entre regiões, quanto pode ser armazenado e qual flexibilidade existe para responder às variações de produção e consumo.
O sistema deixa de ser medido somente pela quantidade de ativos instalados e passa a ser avaliado por sua capacidade de integrá-los.
Armazenamento deixa de ser tecnologia complementar
O avanço das baterias ajuda a explicar como os sistemas elétricos estão começando a responder a essa necessidade.
Em 2025, aproximadamente 112 GW, equivalentes a cerca de 307 GWh de capacidade de armazenamento em baterias, foram adicionados globalmente. O crescimento em potência foi de 48% sobre o ano anterior. China, Estados Unidos e Europa concentraram quase 85% das novas instalações.
O investimento em armazenamento de energia, incluindo usinas reversíveis, atingiu aproximadamente US$ 103 bilhões em 2025, avanço de 33% na comparação anual.
Ao mesmo tempo, os custos continuam recuando. Segundo os dados compilados pela IRENA, o custo de um projeto de armazenamento em baterias totalmente instalado caiu quase 30% apenas entre 2024 e 2025. Em comparação com 2010, a redução acumulada chega a aproximadamente 95%, para cerca de US$ 140 por kWh em 2025. A consequência é importante porque altera a função econômica do armazenamento.
Baterias não são apenas equipamentos capazes de guardar energia para um momento posterior. Elas podem absorver excedentes de geração, entregar potência quando a demanda aumenta, reduzir congestionamentos, contribuir para o controle de frequência e ampliar a capacidade operacional de sistemas com elevada participação de fontes variáveis.
O mercado também começa a refletir essa integração.
Cerca de um quarto da capacidade solar de grande escala comissionada mundialmente em 2025 foi instalada em projetos associados a armazenamento, segundo dados citados no relatório da IRENA.
Isso sinaliza uma transformação do próprio conceito de projeto renovável.
Em determinados mercados, o valor deixa de estar apenas em produzir a maior quantidade possível de energia quando há sol ou vento. Passa a estar também na capacidade de entregar eletricidade em horários de maior necessidade ou de maior valor para o sistema.
A diferença parece sutil, mas é estrutural. A transição começa a migrar de uma discussão baseada predominantemente em energia produzida para outra que envolve também potência, disponibilidade, horário, localização e flexibilidade.
Flexibilidade é maior que armazenamento
Baterias são uma das respostas mais visíveis, mas flexibilidade não deve ser tratada como sinônimo de armazenamento.
Um sistema flexível possui diferentes recursos capazes de ajustar oferta e demanda quando as condições mudam.
Interligações regionais permitem transferir energia de uma área com excesso de geração para outra com maior consumo. Hidrelétricas com capacidade de regularização podem desempenhar funções importantes em determinados sistemas. Geração controlável renovável, incluindo algumas aplicações de biomassa e biogás, pode complementar fontes variáveis. Consumidores também podem alterar o momento do consumo por meio de mecanismos de resposta da demanda.
A digitalização acrescenta outra dimensão. Sistemas mais inteligentes podem combinar previsões meteorológicas, informações de carga, condições da rede e dados em tempo real para tomar decisões operacionais com maior precisão. A IRENA também destaca inteligência artificial e digitalização entre as ferramentas capazes de melhorar a coordenação entre oferta renovável e uma demanda elétrica que tende a crescer.
O resultado é um sistema muito diferente daquele construído ao longo do século XX.
Em vez de poucas usinas de grande porte atendendo uma demanda relativamente passiva, o setor elétrico passa a combinar grandes empreendimentos, geração distribuída, armazenamento, cargas flexíveis, veículos elétricos, consumidores que também produzem energia e fluxos de eletricidade cada vez mais dinâmicos.
A complexidade aumenta, mas também aumentam as alternativas disponíveis ao operador.
A infraestrutura da transição energética, portanto, não será formada apenas por aço, cabos e baterias. Ela dependerá também de software, informação, automação, regras de mercado e novos sinais econômicos.

Eletrificação aumenta ainda mais a importância das redes
O desafio tende a crescer porque a eletricidade deverá assumir participação maior no consumo mundial de energia.
A Presidência da COP31 pretende levar para a conferência uma proposta de elevar a participação da eletricidade para 35% do consumo final global de energia até 2035. A iniciativa está relacionada à eletrificação de transportes, edifícios e processos industriais.
A lógica climática é clara. Um veículo elétrico alimentado por eletricidade de baixa emissão pode substituir diretamente o consumo de derivados de petróleo. Bombas de calor podem reduzir o uso de combustíveis para climatização. Determinados processos industriais podem migrar para equipamentos elétricos mais eficientes.
Esse movimento, porém, desloca uma parcela crescente das necessidades energéticas da economia para o sistema elétrico. Quanto maior a eletrificação, maior a importância da confiabilidade das redes. Data centers acrescentam uma nova camada de demanda. A produção de hidrogênio por eletrólise pode criar cargas de grande porte em determinadas regiões. Mobilidade elétrica modifica perfis de consumo. Climatização aumenta sua influência sobre os picos de carga.
O mesmo sistema que precisa absorver quantidades crescentes de geração solar e eólica terá de atender novas cargas potencialmente muito relevantes.
Por isso, expansão renovável, eletrificação e infraestrutura não podem ser planejadas como agendas separadas.
O Brasil já enfrenta sua própria versão desse desafio
A discussão internacional tem relação direta com o sistema elétrico brasileiro.
O Brasil possui uma das matrizes elétricas mais renováveis entre as grandes economias e conta com forte expansão das fontes solar e eólica. Uma parcela importante desse potencial está localizada no Nordeste, enquanto os maiores centros consumidores permanecem concentrados em outras regiões.
Isso transforma a transmissão em um componente estratégico da própria expansão renovável.
O [Plano Decenal de Expansão de Energia 2035], elaborado pela Empresa de Pesquisa Energética sob coordenação do Ministério de Minas e Energia, prevê cerca de R$ 120 bilhões em investimentos no sistema de transmissão brasileiro até 2035. Entre os objetivos estão ampliar a capacidade de intercâmbio entre regiões, permitir o escoamento de grandes volumes de geração renovável e preparar o SIN para novas cargas.
Em estudos mais recentes sobre a expansão das interligações, a EPE avalia soluções capazes de elevar a capacidade média de exportação da região Nordeste para aproximadamente 24 GW, permitindo a integração de até 60 GW de geração eólica e solar nas regiões Norte e Nordeste até 2033.
Outro estudo da empresa indica que, considerando projetos em operação e contratados, a capacidade eólica e solar no Norte e Nordeste poderá alcançar aproximadamente 59 GW até 2031 e se aproximar de 70 GW até 2035 em cenários que incluem expansão indicativa.
São números que ajudam a visualizar o mesmo problema identificado pela IRENA em escala global.
A questão não é apenas quanto potencial renovável existe ou quantos projetos podem ser desenvolvidos. É necessário construir antecipadamente a infraestrutura que permitirá integrar essa geração ao Sistema Interligado Nacional. O próprio planejamento brasileiro reconhece essa necessidade há anos.
A EPE já ressaltou em estudos de transmissão que os prazos de implantação da infraestrutura de rede podem ser superiores aos da nova geração, justificando uma estratégia de antecipação de reforços estruturantes.
Esse princípio se torna ainda mais relevante quando geração, grandes consumidores, armazenamento e novos usos da eletricidade passam a crescer simultaneamente.
Planejar geração e rede separadamente torna-se cada vez mais difícil
A transição também pressiona o modelo tradicional de planejamento.
Historicamente, muitas decisões de transmissão podiam ser tomadas a partir de projeções relativamente estáveis de geração e carga.
Agora há mais incerteza.
Um polo industrial pode receber um conjunto de data centers ainda não contratado. Uma região pode concentrar dezenas de gigawatts de projetos solares em diferentes estágios de desenvolvimento. Novos projetos de hidrogênio podem alterar substancialmente a demanda local. Armazenamento pode tanto consumir quanto entregar energia à rede dependendo do horário.
Além disso, a geração distribuída modifica os fluxos das redes de distribuição.
Planejar esse sistema exige lidar com diferentes futuros possíveis.
Essa é uma das razões pelas quais infraestrutura tende a ganhar relevância na política energética.
Esperar que todos os projetos estejam contratados para então iniciar a expansão da rede pode significar agir tarde demais. Construir antecipadamente toda a infraestrutura possível, por outro lado, poderia resultar em ativos subutilizados e custos desnecessários para os consumidores. O desafio está em encontrar um equilíbrio entre prudência e antecipação.
Essa discussão envolve tecnologia, mas também regulação.
Quem paga pelos reforços? Quais projetos possuem prioridade na conexão? Como separar empreendimentos efetivamente viáveis daqueles que ocupam capacidade nas filas sem perspectiva concreta de construção? Como remunerar serviços de flexibilidade? Como valorar armazenamento? De que maneira os sinais econômicos podem incentivar geração e consumo em locais que reduzam congestionamentos?
Quanto maior a penetração renovável, mais importantes se tornam essas perguntas.
O valor da energia começa a depender mais do momento e do lugar
Uma consequência importante dessa transformação é que um megawatt hora deixa de ter necessariamente o mesmo valor em todos os momentos.
Quando há grande quantidade de geração solar durante algumas horas do dia, a oferta pode ser abundante. Em sistemas com mercados horários, isso tende a pressionar preços justamente nos períodos de maior produção solar.
Algumas horas depois, a situação pode mudar. O sol desaparece enquanto parte da demanda permanece elevada. Nesse momento, armazenamento, geração controlável, interligações ou resposta da demanda passam a ter valor maior. É por isso que a discussão sobre transição energética está se tornando progressivamente menos centrada em custo médio de geração e mais interessada no valor sistêmico dos recursos.
Uma usina barata continua sendo importante. Mas uma infraestrutura capaz de disponibilizar energia no lugar e no momento em que ela é necessária pode se tornar igualmente estratégica. Esse movimento também ajuda a explicar o crescimento das combinações entre solar e armazenamento identificado pela IRENA.
O objetivo deixa de ser apenas maximizar produção. Passa a ser melhorar o perfil da entrega.
A geração ainda precisa acelerar, mas não pode acelerar sozinha
Dizer que o gargalo da transição está migrando para a infraestrutura não significa afirmar que o desafio da geração esteja resolvido. Longe disso.
Os números apresentados durante a Climate Week NYC mostram exatamente o contrário. O mundo instalou um recorde de 693 GW de renováveis em 2025 e ainda precisará elevar esse ritmo para aproximadamente 1,2 TW ao ano.
A fabricação de equipamentos, os investimentos, os licenciamentos e a implantação dos projetos precisam continuar avançando. A diferença é que essa expansão não produzirá todo o benefício esperado se redes e flexibilidade não crescerem em paralelo.
É essa combinação que representa a principal mensagem da nova fase da transição.
Durante a última década, o mundo demonstrou que consegue fabricar e instalar quantidades extraordinárias de capacidade solar e eólica. A década atual terá de demonstrar que consegue construir sistemas elétricos capazes de absorver essa transformação. Isso requer transmissão, distribuição, armazenamento, digitalização, eficiência, planejamento e desenho de mercado. Requer também coordenação entre diferentes horizontes de investimento.
A decisão de instalar um parque solar pode acontecer em poucos anos. Uma transformação estrutural da rede precisa ser concebida para décadas.
A transição energética passa a ser uma questão de sistema
O relatório apresentado em Nova York não diminui a importância do avanço das renováveis. Pelo contrário.
A capacidade mundial atingiu cerca de 5,15 TW e continua crescendo em velocidade recorde. A solar já responde pela maior parcela das novas instalações e tecnologias de armazenamento começam a ganhar escala semelhante à de setores que, poucos anos atrás, eram considerados nichos.
O desafio agora é transformar essa expansão tecnológica em transformação efetiva do sistema energético.
Para atingir 11,2 TW de renováveis em 2030, será necessário instalar aproximadamente 1,2 TW por ano. Mas o número realmente importante não será apenas quantos gigawatts estarão conectados às placas dos empreendimentos.
Será quanto dessa capacidade poderá produzir quando houver recurso disponível, quanto dessa energia conseguirá alcançar consumidores, quanto poderá ser armazenado, quanto o sistema conseguirá transferir entre regiões e quão rapidamente oferta e demanda poderão responder uma à outra.
Os investimentos em redes terão de se aproximar de US$ 900 bilhões anuais. O armazenamento continuará crescendo. As regras de conexão precisarão evoluir. A eletrificação aumentará a pressão sobre a infraestrutura e, ao mesmo tempo, criará novas oportunidades de flexibilidade.
No Brasil, o mesmo movimento já aparece no planejamento de transmissão, na expansão das interligações e na necessidade de conectar dezenas de gigawatts adicionais de geração renovável ao SIN.
A transição energética, portanto, começa a revelar sua próxima fronteira.
Depois de provar que as renováveis podem crescer rapidamente e competir economicamente, o desafio passa a ser construir a infraestrutura necessária para transformar capacidade instalada em energia efetivamente disponível.
A próxima etapa da transição não será definida apenas por quem consegue gerar mais energia limpa. Será definida pela capacidade de conectá-la, transportá-la, armazená-la e utilizá-la no momento em que o sistema precisa.
